
Seggiolone/GPS Omaggio

Casa Vacanze – Affitto Camere

Nessuna carta di credito

Tariffa più bassa

Parcheggio custodito 24h

Servizio Navetta Gratis

Dove siamo? Clicca giù…

L’ assicurazione furto e incendio: perché farla?
Ogni auto per poter circolare deve essere provvista di assicurazione. Questo contratto stipulato con agenzie specifiche serve coprire le spese in caso di incidenti e altri casi che, però, possono essere o meno inclusi all’interno di una polizza assicurativa. Tra questi vi è l’assicurazione furto e incendio. Non tutti decidono di assicurare il proprio mezzo in casi di questo tipo ma, si consiglia sempre di farlo per una maggiore sicurezza personale.
Proteggi la tua auto con l’assicurazione furto e incendio.
 Concretamente l’assicurazione furto e incendio, che può coprire sia beni mobili come le auto che immobili come case o appartamenti, copre i danni causati da incendio, fulmine, esplosione, scoppio e altri imprevisti di questo genere. Per incendio intendiamo, quindi, la combustione, con fiamma, estesa al di fuori del proprio punto d’origine e che comporta danni più o meno gravi a beni materiali. Per poter assicurare la propria automobile contro danni causati da incendio, l’assicurazione dovrà valutarne i rischi. Quanto e come utilizziamo il mezzo, dove lo conserviamo ed in quali condizioni sono fattori che possono far aumentare o ridurre il costo della polizza assicurativa contro casi di questo tipo.
La polizza stipulata con l’assicurazione cosa rimborsa? Tutti i danni materiali e diretti causati dall’incendio. Se l’auto ha una copertura per i casi d’incendio, i danni che saranno risarciti sono quelli che l’incendio ha causato direttamente al mezzo e alle persone che possono aver subito danni dall’incidente. Oltre ai danni diretti la polizza incendio assicura i danni consequenziali, ovvero i danni anche in questo caso non direttamente causati dall’incendio, ma ad esso conseguenti. Ad esempio se l’incendio causa problemi a strutture vicina all’autoveicolo come cavi della luce, il ripristino del normale funzionamento di questi è a carico dell’assicurazione.
Le agenzie di assicurazione sono molte precise nel redigere i contratti per non incappare in casi di risarcimento che non rientrino nella casistica perché non presi in considerazione. Infatti non rientrano tra i danni risarciti dall’agenzia assicurativa quelli:
- verificatisi in occasione di guerra, tumulti popolari, scioperi, sommosse, occupazione militare e/o invasione;
- accaduti in occasione di esplosione o radiazione nucleare;
- causati da atti vandalici, di terrorismo, di sabotaggio organizzato;
- causati con dolo o colpa grave dell’Assicurato;
- causati da terremoti, eruzioni vulcaniche, inondazioni, alluvioni o qualunque fenomeno naturale;
- subiti da macchine o impianti nei quali viene accertata la causa nel malfunzionamento di parti dovuto a usura, corrosione o difetti di materiali;
- causati da fenomeno elettrico.
La polizza incendio su un’automobile è sempre associata a quella contro il furto. In questo caso l’assicurazione copre tutti i danni totali e/o parziali legati dal furto, inclusi i vari tentativi di scasso, come i finestrini rotti, e sottrazione, fino alla totale distruzione del veicolo. Rientra nel risarcimento anche il furto di parti dell’auto come le ruote, i cerchioni, gli specchietti e altro. Non rientrano, invece, nella copertura della polizza contro il furto gli oggetti o elementi presenti all’interno dell’automobile. Bisogna ricordare che, dopo il furto l’assicurazione si deve continuare a pagare fino alla scadenza. Non è così per la polizza RC auto, Responsabilità Civile, che, invece, decade con la richiesta di rimborso in caso di furto. In questo caso l’assicuratore dovrà restituire le parti non godute.
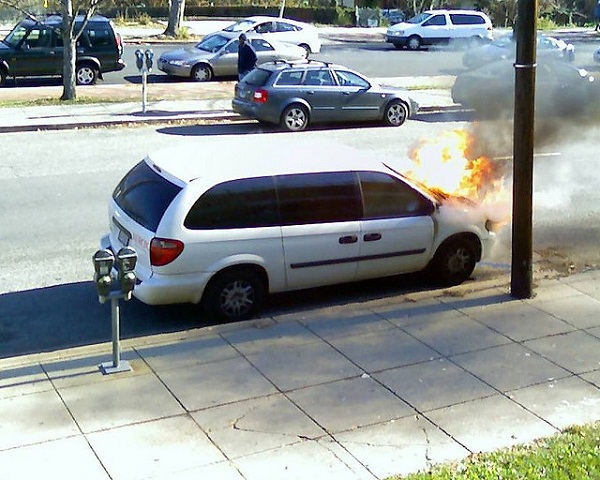 Ma cosa si deve in caso di furto o incendio del proprio mezzo assicurato per questi inconvenienti? La prima cosa da fare è chiamare le forze dell’ordine, polizia, carabinieri o chi di dovere che, a loro volta, provvederanno a chiamare i vigili del fuoco nel caso la situazione lo richieda. Non va toccato nulla né fuori, attorno al’automobile, né al suo interno. Alle forze dell’ordine va fatto presente quali sono i documenti che erano presenti all’interno del veicolo, come libretto di circolazione, certificato di proprietà, che sono andati distrutti o rubati. Nei tre giorni successivi all’accaduto è necessario contattare l’assicurazione per comunicare il furto o l’incendio del proprio mezzo assicurato presso di loro.
Il mezzo migliore per farlo è tramite raccomandata con ricevuta di ritorno grazie alla quale verrà recapitata all’agenzia la denuncia effettuata. Nel caso, ammettiamolo di difficile verifica, il veicolo venga ritrovato, dovrà essere fatta comunicazione all’assicurazione mediante l’invio, sempre tramite raccomandata, del verbale di ritrovamento che ci è stato consegnato dalle autorità competenti al momento della restituzione del veicolo. Ricordate che se vi sono eventuali danni riportati sul vostro veicolo, lasciatelo in sosta e richiedete l’intervento di un perito che ne valuti le condizioni per un eventuale risarcimento. Quando, però, l’auto non viene ritrovata, la compagnia è tenuta a liquidare il cliente entro 30 giorni dalla segnalazione.
Oltre alla copia autenticata della denuncia, l’assicurazione deve avere a disposizione, per poter provvedere al risarcimento, dell’estratto della cronologia del P.R.A., cioè il Pubblico Registro Automobilistico, dove, in seguito al furto e alle denuncia, viene segnalata la perdita di possesso del veicolo ma non solo. Deve essere inclusa nella documentazione da consegnare all’assicurazione, anche una copia del certificato di chiusura inchiesta, con il quale l’autorità competente, polizia o carabinieri, dichiara che, nonostante le indagini effettuate, il veicolo non è stato ritrovato. È possibile ottenere questo documento dalla Procura della Repubblica del luogo in cui è avvenuto il furto.
Nei casi in cui, il mezzo di vostra proprietà rubato o distrutto da un incendio, fosse in leasing, è necessario inviare anche un attestato che dimostri quanto ancora dovete pagare, cioè il debito residuo, e quello che, invece, è già stato pagato. Seguendo questa procedura potrete essere sicuri di ricevere il dovuto rimborso per danno subito dal vostro mezzo a quattro ruote purché abbia un’assicurazione furto e incendio.